再生铝出口猛涨85%,低碳标签正把国货推进欧美供应链
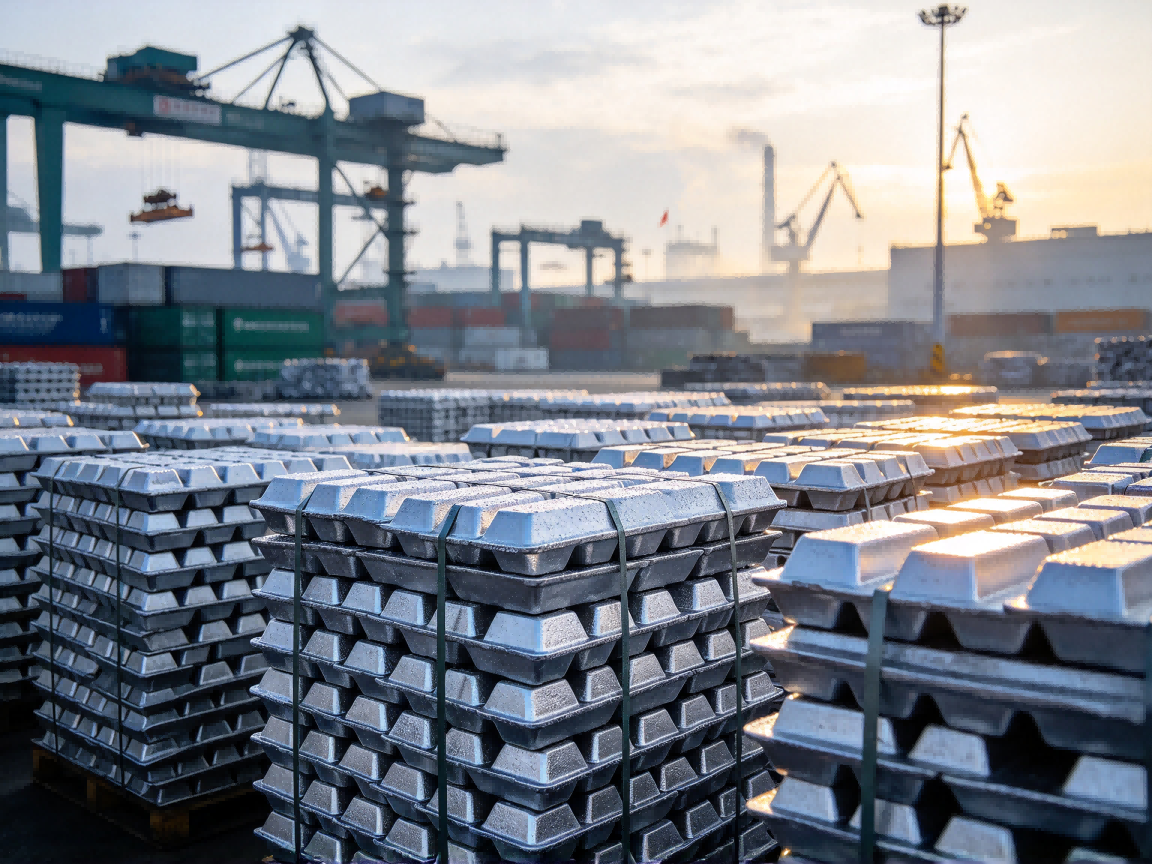
2026年前8个月,我国未锻轧铝及铝材累计出口466.5万吨,同比增长16.8%。其中,以再生铝合金锭为主的未锻轧铝合金出口34.2万吨,同比增幅接近85%;6月单月更是暴涨160.6%,创近年新高。
同为铝材,为什么偏偏是再生铝在欧美被抢着要?
碳关税落地,碳足迹成采购门槛
2026年,欧盟碳边境调节机制(CBAM)正式进入征收阶段,覆盖钢铁、水泥、化肥、铝、氢气、电力六大高碳泄漏行业,要求进口产品要补足与欧盟本土产品相当的碳成本。
另外,欧洲议会已投票支持把铝产品的年度进口豁免门槛从50吨下调到5吨。如果最终落地,原本够不上门槛的小批量进口也将被拉入管控范围。
欧盟还计划从2028年起把180多种钢铁和铝密集型下游产品纳入管控,汽车零部件、家电等品类都在其中。
碳成本在法律上由欧盟进口商承担,但实际压力却沿着供应链一路上移到中国工厂。有不少欧洲客户已经开始直接向中国供应商索要产品的嵌入排放数据。交不出碳数据,订单可能就没了。
*2026年三季度,CBAM证书价格为82.32欧元/吨二氧化碳当量,较二季度上涨9.4%,折合人民币约618元,是国内碳价六倍以上。
再生铝为什么如此受追捧?
据国际铝业协会数据,生产一吨原生铝,碳排放可达16吨二氧化碳当量;而生产一吨再生铝仅约0.5吨,能减少大概95%的碳排放。
在CBAM的算法里,废铝原料的嵌入排放记为0,同样一吨铝材,用再生料做出来的产品,碳账天然比原生铝轻。碳账轻,默认值的加成也少,碳成本自然低。
红利背后的坑
规则中有几处细节,很多工厂还没留意:
1.申报碳排放有两条路,可以提交经第三方核查的实际值,或者套用欧盟公布的默认值。中国官方核算的未锻轧铝平均直接碳排放强度约为1.69吨二氧化碳/吨铝,而欧盟给中国的默认值高达3.3,几乎翻了个倍。默认值本身还有梯度加成,非化肥类产品在2026、2027、2028年及以后分别上浮10%、20%和30%。如果没有实测数据,就等于要按两倍以上的排放量交钱,价格竞争力被大大削弱。
2.国内绿电消费比例考核可以通过买绿证来核算完成;但产品出口到欧盟做碳足迹核算时,CBAM不认可证电分离的方式,只认可物理可追溯的绿电。想做绿电铝出口,得靠绿电直连或物理交付型PPA(长期购电协议),符合CBAM认可的小时级追踪条件。
3.欧盟没有为再生铝单独设置默认值。低碳的再生铝产品要么被迫适用偏高的原生铝默认值,要么就得提交经欧盟认可机构核查的实际排放数据。不主动核算核查,再生铝的低碳优势会被完全抹平,甚至被当作高碳产品征税。
同时,欧盟想要堵上废铝漏洞,拟将消费前废铝纳入CBAM核算。再生铝眼下最大的低碳红利,未来存在被收窄的可能。
碳约束下,铝行业的分水岭出现了。依托水电、光伏等绿电资源的产能,只要做好碳盘查和第三方核查,提交实测数据,还能靠低碳属性在欧美市场形成差异化;以火电为主、缺碳数据体系的企业只能套默认值,吨铝碳成本明显抬升。
中小工厂下一步该做什么
1.补碳数据,越早越便宜。按国际通用标准做产品碳足迹核算,找具备资质的第三方核查出报告。流程较长,时间并不宽裕。
加工企业要特别注意,CBAM的核算边界从电解铝环节开始算直接排放,一旦追不到上游电解铝的实际碳数据,就只能被动套默认值。
2.把绿电做成物理可追溯的。投资风电光伏,或者探索绿电直连,逐步降低火电依赖。
3.提高再生铝使用比例,做好保级利用。多用再生料直接降低产品碳含量。同时提升废铝精细分类和预处理水平,把高品质再生料的稳定供应握住。
4.让海外采购看见你的资质。海外社媒正是展示ESG资质、让采购方主动找上门的天然阵地。
做铝出口的企业,现在就该动手梳理自家产品的碳账,等规则落到头上才反应就晚了。